Domain leistungsmessgeraet.de kaufen?
Wir ziehen mit dem Projekt
leistungsmessgeraet.de um.
Sind Sie am Kauf der Domain
leistungsmessgeraet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leistungsmessgeraet.de kaufen?
Wird Kirchensteuer verzinst?
Die Kirchensteuer wird in der Regel nicht verzinst, da sie als eine Art Mitgliedsbeitrag für die Kirchengemeinde betrachtet wird. Es handelt sich also nicht um eine finanzielle Anlage, sondern um eine regelmäßige Abgabe, die von den Mitgliedern der Kirche gezahlt wird. Die Höhe der Kirchensteuer wird in Deutschland von den Bundesländern festgelegt und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch Ausnahmen, bei denen die Kirchensteuer rückwirkend erstattet werden kann, zum Beispiel wenn man aus der Kirche austritt. In diesem Fall wird die zu viel gezahlte Kirchensteuer mit einem bestimmten Zinssatz erstattet. **
Wird Kirchensteuer zurückerstattet?
"Wird Kirchensteuer zurückerstattet?" Die Kirchensteuer wird in der Regel nicht zurückerstattet, da sie eine verpflichtende Abgabe für Mitglieder einer Kirche ist. Die Höhe der Kirchensteuer variiert je nach Bundesland und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch bestimmte Fälle, in denen eine Rückerstattung möglich ist, z.B. wenn man aus der Kirche austritt oder zu Unrecht Kirchensteuer gezahlt hat. Es ist ratsam, sich bei der eigenen Kirchengemeinde oder einem Steuerberater über die genauen Regelungen zur Rückerstattung der Kirchensteuer zu informieren. **

Ähnliche Suchbegriffe für Kirchensteuer
Top-Angebote
Produkte zum Begriff Kirchensteuer:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .405,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).409,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
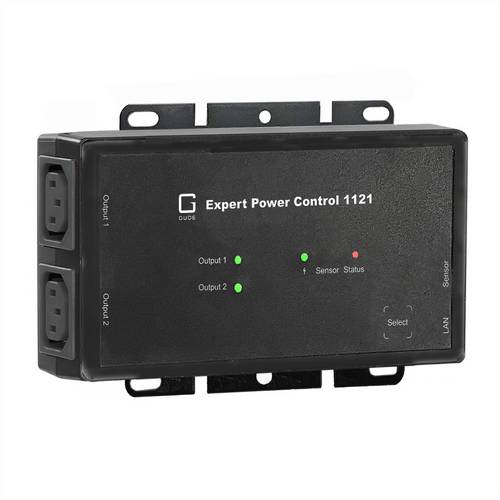
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden276,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann verjähren Kirchensteuer?
Die Verjährung der Kirchensteuer richtet sich nach den gesetzlichen Bestimmungen des jeweiligen Bundeslandes. In den meisten Fällen beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuerforderungen nach Ablauf dieser Frist nicht mehr eingefordert werden können. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es empfiehlt sich daher, bei konkreten Fragen zur Verjährung der Kirchensteuer rechtlichen Rat einzuholen. **
-
Muss ich Kirchensteuer zahlen?
Die Kirchensteuer ist eine Abgabe, die von Mitgliedern bestimmter Religionsgemeinschaften in einigen Ländern erhoben wird. Wenn du Mitglied einer solchen Religionsgemeinschaft bist, musst du in der Regel Kirchensteuer zahlen. Die genauen Regelungen können jedoch je nach Land und Religionsgemeinschaft unterschiedlich sein. Es ist daher ratsam, sich bei deiner örtlichen Kirchengemeinde oder einem Steuerberater über die konkreten Bestimmungen zu informieren. **
-
Können Andersgläubige Kirchensteuer zahlen?
Ja, auch Andersgläubige können in einigen Ländern Kirchensteuer zahlen. Dies ist jedoch abhängig von den jeweiligen nationalen Gesetzen und den Regelungen der Religionsgemeinschaften. In einigen Ländern können Andersgläubige die Kirchensteuer umgehen, indem sie offiziell aus der Kirche austreten. **
-
Wann wird Kirchensteuer zurückgezahlt?
Die Kirchensteuer wird in der Regel einmal im Jahr von den Finanzämtern eingezogen. Wenn ein Steuerpflichtiger zu viel Kirchensteuer gezahlt hat, kann er eine Rückerstattung beantragen. Die Rückzahlung erfolgt dann in der Regel im Rahmen der Einkommensteuerveranlagung. Es kann jedoch auch vorkommen, dass die Kirchensteuer direkt vom Arbeitgeber einbehalten wird und eine Rückerstattung daher nicht nötig ist. In jedem Fall sollte man sich an das zuständige Finanzamt wenden, um Informationen zur Rückerstattung der Kirchensteuer zu erhalten. **

Wer zahlt Kirchensteuer zurück?
Die Kirchensteuer wird in der Regel von Mitgliedern einer Kirche gezahlt, die in Deutschland auf ihre Einkommensteuer erhoben wird. Wenn jemand zu Unrecht Kirchensteuer gezahlt hat, kann er diese unter bestimmten Voraussetzungen zurückfordern. Dies kann beispielsweise der Fall sein, wenn jemand aus der Kirche ausgetreten ist oder gar nicht kirchensteuerpflichtig ist. In solchen Fällen ist die jeweilige Kirchengemeinde oder das Finanzamt verpflichtet, die zu Unrecht gezahlte Kirchensteuer zurückzuerstatten. **
Was bedeutet einbehaltene Kirchensteuer?
Einbehaltene Kirchensteuer bezieht sich auf den Betrag, der direkt von der Lohn- oder Einkommenssteuer eines Kirchenmitglieds abgezogen wird und an die Kirche weitergeleitet wird. Dieser Betrag wird von Arbeitgebern oder Finanzinstituten im Auftrag der Kirche einbehalten. Die Höhe der einbehaltenen Kirchensteuer basiert auf dem Einkommen des Kirchenmitglieds und dem jeweiligen Steuersatz der Kirche. Die einbehaltene Kirchensteuer dient dazu, die Finanzierung der Kirche und ihrer sozialen Projekte sicherzustellen. Kirchenmitglieder können in der Regel selbst entscheiden, ob sie die Kirchensteuer zahlen möchten oder nicht. **
Top-Angebote
Produkte zum Begriff Kirchensteuer:
-
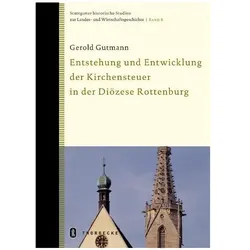
Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stu, Fachbücher von Gerold GutmannDas Fachbuch "Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stuttgart" von Gerold Gutmann bietet eine tiefgehende Analyse der Kirchensteuer und ihrer Entwicklung in Württemberg. Der Autor beleuchtet die Herausforderungen, mit denen die katholische Kirche in dieser Region nach der Säkularisation konfrontiert war. Anhand historischer Kontexte wird die Einführung der Kirchensteuer, die zunächst auf ortskirchlicher Basis erhoben wurde, sowie die rechtlichen Neuregelungen von 1924, die das Verhältnis zwischen Staat und Kirche neu definierten, detailliert dargestellt. Das Buch verfolgt den Weg der landesweit erhobenen Steuer bis in die Gegenwart und bietet somit einen umfassenden Überblick über ein zentrales Thema der Kirchenpolitik in Deutschland.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .405,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Kirchensteuer verzinst?
Die Kirchensteuer wird in der Regel nicht verzinst, da sie als eine Art Mitgliedsbeitrag für die Kirchengemeinde betrachtet wird. Es handelt sich also nicht um eine finanzielle Anlage, sondern um eine regelmäßige Abgabe, die von den Mitgliedern der Kirche gezahlt wird. Die Höhe der Kirchensteuer wird in Deutschland von den Bundesländern festgelegt und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch Ausnahmen, bei denen die Kirchensteuer rückwirkend erstattet werden kann, zum Beispiel wenn man aus der Kirche austritt. In diesem Fall wird die zu viel gezahlte Kirchensteuer mit einem bestimmten Zinssatz erstattet. **
-
Wird Kirchensteuer zurückerstattet?
"Wird Kirchensteuer zurückerstattet?" Die Kirchensteuer wird in der Regel nicht zurückerstattet, da sie eine verpflichtende Abgabe für Mitglieder einer Kirche ist. Die Höhe der Kirchensteuer variiert je nach Bundesland und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch bestimmte Fälle, in denen eine Rückerstattung möglich ist, z.B. wenn man aus der Kirche austritt oder zu Unrecht Kirchensteuer gezahlt hat. Es ist ratsam, sich bei der eigenen Kirchengemeinde oder einem Steuerberater über die genauen Regelungen zur Rückerstattung der Kirchensteuer zu informieren. **
-
Wann verjähren Kirchensteuer?
Die Verjährung der Kirchensteuer richtet sich nach den gesetzlichen Bestimmungen des jeweiligen Bundeslandes. In den meisten Fällen beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuerforderungen nach Ablauf dieser Frist nicht mehr eingefordert werden können. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es empfiehlt sich daher, bei konkreten Fragen zur Verjährung der Kirchensteuer rechtlichen Rat einzuholen. **
-
Muss ich Kirchensteuer zahlen?
Die Kirchensteuer ist eine Abgabe, die von Mitgliedern bestimmter Religionsgemeinschaften in einigen Ländern erhoben wird. Wenn du Mitglied einer solchen Religionsgemeinschaft bist, musst du in der Regel Kirchensteuer zahlen. Die genauen Regelungen können jedoch je nach Land und Religionsgemeinschaft unterschiedlich sein. Es ist daher ratsam, sich bei deiner örtlichen Kirchengemeinde oder einem Steuerberater über die konkreten Bestimmungen zu informieren. **
Ähnliche Suchbegriffe für Kirchensteuer
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).409,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden276,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
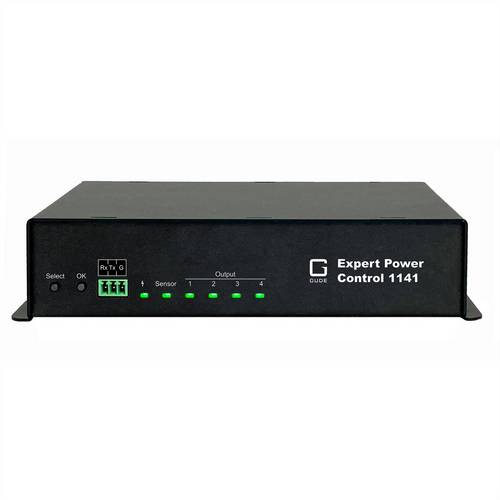
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar322,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henke, Thorsten: Leitfaden Korrektur und BewertungLeitfaden Korrektur und Bewertung , Orientierungshilfe für den alltäglichen Korrektur-Marathon Wie werden frei verfasste Schülertexte korrigiert? Nach welchen Maßgaben werden Klassenarbeiten und Klausuren mit offenen Antwortformaten überhaupt bewertet? Wie kann die zeitraubende Korrekturtätigkeit möglichst verlässlich und transparent gestaltet werden? Diese Fragen stellen sich nicht nur viele Referendare, Quereinsteiger und angehende Lehrkräfte. Selbst erfahrene Lehrerinnen und Lehrer sind bisweilen unsicher, wenn sie ihre Korrekturen Schülern, Eltern oder Kollegen gegenüber erläutern oder rechtfertigen müssen. Was in der Lehrerausbildung oft nur am Rande vermittelt wird - das greift dieser fächerübergreifende und praxisorientierte Leitfaden auf. Mit vielen anschaulichen Korrekturbeispielen schafft er Orientierung im alltäglichen Korrektur-Marathon. Der Autor schlägt nicht nur Qualitätsmaßstäbe vor, sondern systematisiert auch Fehler und Korrekturzeichen - ein Ansatz, der in der Fachliteratur bislang nicht konsequent verfolgt worden ist. Darüber hinaus enthält der Band hilfreiche Tipps, wie die Effizienz von Korrekturen gesteigert werden kann, um den Zeitaufwand einerseits so gering wie möglich zu halten und andererseits nach einem verständlichen und möglichst nachvollziehbaren System individuelle Beurteilungen vorzunehmen. Weg von einer eher ganzheitlichen Beurteilung hin zu einer kriterienorientierten Bewertung, die allen Schülerinnen und Schülern gerecht zu werden versucht! Der Leitfaden richtet sich an Lehrkräfte, die frei verfasste Schülertexte in Klassenarbeiten und Klausuren an einer weiterführenden Schule zu korrigieren und zu bewerten haben. Angesprochen sind vor allem Lehrerinnen und Lehrer für das Fach Deutsch sowie für Fremdsprachen oder für gesellschafts- und sozialwissenschaftliche Fächer. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 202002, Produktform: Kartoniert, Autoren: Henke, Thorsten, Seitenzahl/Blattzahl: 128, Keyword: kriterienorientierte Bewertung; Beurteilung Klassenarbeiten; Qualitätsmaßstäbe, Fachschema: Didaktik / Fachdidaktik~Fachdidaktik~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Schulen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 231, Breite: 161, Höhe: 8, Gewicht: 233, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 273925124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Andersgläubige Kirchensteuer zahlen?
Ja, auch Andersgläubige können in einigen Ländern Kirchensteuer zahlen. Dies ist jedoch abhängig von den jeweiligen nationalen Gesetzen und den Regelungen der Religionsgemeinschaften. In einigen Ländern können Andersgläubige die Kirchensteuer umgehen, indem sie offiziell aus der Kirche austreten. **
-
Wann wird Kirchensteuer zurückgezahlt?
Die Kirchensteuer wird in der Regel einmal im Jahr von den Finanzämtern eingezogen. Wenn ein Steuerpflichtiger zu viel Kirchensteuer gezahlt hat, kann er eine Rückerstattung beantragen. Die Rückzahlung erfolgt dann in der Regel im Rahmen der Einkommensteuerveranlagung. Es kann jedoch auch vorkommen, dass die Kirchensteuer direkt vom Arbeitgeber einbehalten wird und eine Rückerstattung daher nicht nötig ist. In jedem Fall sollte man sich an das zuständige Finanzamt wenden, um Informationen zur Rückerstattung der Kirchensteuer zu erhalten. **
-
Wer zahlt Kirchensteuer zurück?
Die Kirchensteuer wird in der Regel von Mitgliedern einer Kirche gezahlt, die in Deutschland auf ihre Einkommensteuer erhoben wird. Wenn jemand zu Unrecht Kirchensteuer gezahlt hat, kann er diese unter bestimmten Voraussetzungen zurückfordern. Dies kann beispielsweise der Fall sein, wenn jemand aus der Kirche ausgetreten ist oder gar nicht kirchensteuerpflichtig ist. In solchen Fällen ist die jeweilige Kirchengemeinde oder das Finanzamt verpflichtet, die zu Unrecht gezahlte Kirchensteuer zurückzuerstatten. **
-
Was bedeutet einbehaltene Kirchensteuer?
Einbehaltene Kirchensteuer bezieht sich auf den Betrag, der direkt von der Lohn- oder Einkommenssteuer eines Kirchenmitglieds abgezogen wird und an die Kirche weitergeleitet wird. Dieser Betrag wird von Arbeitgebern oder Finanzinstituten im Auftrag der Kirche einbehalten. Die Höhe der einbehaltenen Kirchensteuer basiert auf dem Einkommen des Kirchenmitglieds und dem jeweiligen Steuersatz der Kirche. Die einbehaltene Kirchensteuer dient dazu, die Finanzierung der Kirche und ihrer sozialen Projekte sicherzustellen. Kirchenmitglieder können in der Regel selbst entscheiden, ob sie die Kirchensteuer zahlen möchten oder nicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.