Domain leistungsmessgeraet.de kaufen?
Wir ziehen mit dem Projekt
leistungsmessgeraet.de um.
Sind Sie am Kauf der Domain
leistungsmessgeraet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leistungsmessgeraet.de kaufen?
Ist Leasing umsatzsteuerpflichtig?
Ist Leasing umsatzsteuerpflichtig? Ja, Leasing ist grundsätzlich umsatzsteuerpflichtig, da es sich um eine entgeltliche Dienstleistung handelt. Die Umsatzsteuer wird auf die Leasingraten erhoben, die der Leasingnehmer an den Leasinggeber zahlt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Umsatzsteuersatz des Landes, in dem das Leasinggeschäft abgewickelt wird. Es gibt jedoch bestimmte Ausnahmen und Sonderregelungen, die je nach Art des Leasingvertrags und den beteiligten Parteien gelten können. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Fachexperten beraten zu lassen, um die genaue steuerliche Behandlung des Leasinggeschäfts zu klären. **
Sind Sie umsatzsteuerpflichtig?
Sind Sie umsatzsteuerpflichtig? Diese Frage bezieht sich darauf, ob Sie als Unternehmer oder Unternehmen verpflichtet sind, Umsatzsteuer auf Ihre Produkte oder Dienstleistungen zu erheben und an das Finanzamt abzuführen. Die Umsatzsteuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. der Art und Höhe Ihrer Umsätze, Ihrem Standort und Ihrer Rechtsform. Es ist wichtig, die Umsatzsteuerpflicht zu klären, um rechtliche Vorschriften einzuhalten und mögliche Steuerstrafen zu vermeiden. Es empfiehlt sich, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass Sie alle steuerlichen Pflichten erfüllen. **


Ähnliche Suchbegriffe für Umsatzsteuerpflichtig
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflichtig:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
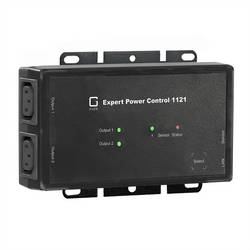
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
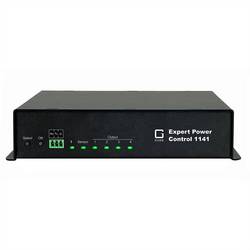
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hellmold, Wilhelm: Die V1 - Eine DokumentationDie V1 - Eine Dokumentation , In zehnjähriger Arbeit hat Wilhelm Hellmold alle Fakten zusammengetragen, die es erlauben, eine fundierte Gesamtdarstellung der Flugbombe V1 zu geben, und zwar nicht nur in militärischer Hinsicht, sondern vor allem auch entwicklungs- und rüstungsmäßig, sowie aus Sicht der alliierten Seite. Quellen des Verfassers sind nächst den einschlägigen Veröffentlichungen Kriegstagebücher der beteiligten militärischen Einheiten, persönliche Gespräche mit ehemaligen Wehrmachtsangehörigen und Zivilpersonen in den V1-Startgebieten, mit ehemaligen leitenden Ingenieuren der G. Fiesler-Flugzeugwerke und mit dem Leiter der amerikanischen Stelle, die später die V1 weiterentwickelte. Zusätzlich wurden dem Verfasser durch Hinterbliebene von Wissenschaftlern und Offizieren, die an der Erprobung und dem Einsatz der V1 beteiligt waren, Originalunterlagen zur Verfügung gestellt. Aus diesen Daten entsteht eine ausführliche Beschreibung der Entwicklung, Technik, Erprobung und des Einsatzes sowie der amerikanischen Weiterentwicklung der V1, unterbaut durch zahlreiche Zeichnungen und Graphiken, die die technischen Voraussetzungen wiedergeben und mit ähnlichen Entwicklungen auf dem Flugzeugbausektor vergleichen, insbesondere mit der V2, die eine Entwicklung des Heeres war, während die V1 der Luftwaffe unterstand. Hellmold rückt vor allem auch die wirtschaftlichen, organisatorischen und politischen Schwierigkeiten in Blick, mit denen Ingenieure und Militärs beim Bau der V1 zu kämpfen hatten. Extensiv wird der Einsatz über England und bei der Ardennenoffensive belegt, auch werden Aktionen und Reaktionen der leitenden Persönlichkeiten, Milch, Hitler, von Braun und anderen geschildert , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20210526, Produktform: Kartoniert, Autoren: Hellmold, Wilhelm, Seitenzahl/Blattzahl: 309, Keyword: Vergeltungswaffe; Zweiter Weltkrieg; Flugbombe; Militär; Luftkrieg; Raketenbau; Flugzeugbau, Fachschema: Flugzeug~Luftfahrt / Flugzeug~Weltkrieg 1939/45 / Waffen, Fahrzeuge, Truppenteile~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg~Technik / Geschichte, Museen, Sehenswürdigkeiten~Erfindung - Erfinder - Arbeitnehmererfindung~Invention (allgemein)~Technik~Sportwaffe~Waffe, Fachkategorie: Militärfahrzeuge~Technikgeschichte~Erfindungen und Erfinder~Luft- und Raumfahrttechnik~Rüstungs- und Waffentechnik, Region: Deutschland, Zeitraum: ca. 1938 bis ca. 1946 (Zeitraum des Zweiten Weltkriegs)~Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Warengruppe: HC/Militärfahrzeuge/-flugzeuge/-schiffe, Fachkategorie: Zweiter Weltkrieg, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rhino Verlag, Verlag: Rhino Verlag, Verlag: Rhino Verlag Dr. Lutz Gebhardt & Shne GmbH & Co. KG, Länge: 222, Breite: 148, Höhe: 18, Gewicht: 440, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Stornogebühren umsatzsteuerpflichtig?
Sind Stornogebühren umsatzsteuerpflichtig? Stornogebühren sind grundsätzlich umsatzsteuerpflichtig, da sie als Entgelt für eine Leistung gelten, die der Unternehmer erbracht hat. Die Umsatzsteuer wird auf den Betrag der Stornogebühr berechnet und vom Unternehmer an das Finanzamt abgeführt. Es ist wichtig, dass die Stornogebühren ordnungsgemäß in der Umsatzsteuervoranmeldung deklariert werden, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. **
-
Sind Versicherungen umsatzsteuerpflichtig?
Sind Versicherungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Versicherungsleistungen der Umsatzsteuer. Allerdings gibt es Ausnahmen, wie beispielsweise die Kranken- und die Lebensversicherung, die von der Umsatzsteuer befreit sind. Die Umsatzsteuerpflicht hängt auch davon ab, ob es sich um eine steuerfreie Versicherungsleistung handelt oder nicht. Es ist daher ratsam, sich bei steuerlichen Fragen im Zusammenhang mit Versicherungen an einen Experten zu wenden. **
-
Sind Beratungsleistungen umsatzsteuerpflichtig?
Sind Beratungsleistungen umsatzsteuerpflichtig? Ja, grundsätzlich sind Beratungsleistungen umsatzsteuerpflichtig, sofern der Berater als Unternehmer tätig ist und die Leistungen im Rahmen seines Unternehmens erbringt. Die Umsatzsteuer wird dann auf den vereinbarten Beratungshonorarbetrag aufgeschlagen und vom Kunden bezahlt. Es gibt jedoch Ausnahmen, bei denen Beratungsleistungen von der Umsatzsteuer befreit sein können, zum Beispiel im Bereich der Bildungs- und Sozialberatung. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerliche Behandlung von Beratungsleistungen korrekt zu bestimmen. **
-
Sind Eintrittsgelder umsatzsteuerpflichtig?
Sind Eintrittsgelder umsatzsteuerpflichtig? Ja, grundsätzlich sind Eintrittsgelder umsatzsteuerpflichtig, da es sich um eine entgeltliche Leistung handelt. Die Umsatzsteuer wird in der Regel vom Veranstalter auf den Ticketpreis aufgeschlagen und an das Finanzamt abgeführt. Es gibt jedoch Ausnahmen, zum Beispiel bei kulturellen Veranstaltungen, die unter bestimmte Steuerbefreiungen fallen können. Es ist wichtig, sich im Vorfeld über die steuerlichen Regelungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **

Sind Kautionen umsatzsteuerpflichtig?
Sind Kautionen umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Kautionen hängt davon ab, ob sie als Sicherheit für die Erfüllung vertraglicher Verpflichtungen dienen oder als Entgelt für eine Leistung angesehen werden. Wenn die Kaution als Sicherheit gilt, ist sie in der Regel nicht umsatzsteuerpflichtig. Wenn sie jedoch als Entgelt für eine Leistung betrachtet wird, kann sie umsatzsteuerpflichtig sein. Es ist daher wichtig, die genauen Umstände und Vertragsbedingungen zu prüfen, um festzustellen, ob Umsatzsteuer auf die Kaution erhoben werden muss. Es wird empfohlen, sich bei einem Steuerberater oder Finanzexperten zu erkundigen, um eine genaue Einschätzung zu erhalten. **
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflichtig:
-
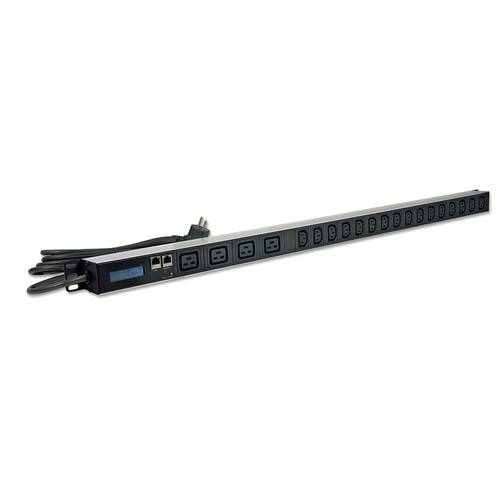
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).408,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Leasing umsatzsteuerpflichtig?
Ist Leasing umsatzsteuerpflichtig? Ja, Leasing ist grundsätzlich umsatzsteuerpflichtig, da es sich um eine entgeltliche Dienstleistung handelt. Die Umsatzsteuer wird auf die Leasingraten erhoben, die der Leasingnehmer an den Leasinggeber zahlt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Umsatzsteuersatz des Landes, in dem das Leasinggeschäft abgewickelt wird. Es gibt jedoch bestimmte Ausnahmen und Sonderregelungen, die je nach Art des Leasingvertrags und den beteiligten Parteien gelten können. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Fachexperten beraten zu lassen, um die genaue steuerliche Behandlung des Leasinggeschäfts zu klären. **
-
Sind Sie umsatzsteuerpflichtig?
Sind Sie umsatzsteuerpflichtig? Diese Frage bezieht sich darauf, ob Sie als Unternehmer oder Unternehmen verpflichtet sind, Umsatzsteuer auf Ihre Produkte oder Dienstleistungen zu erheben und an das Finanzamt abzuführen. Die Umsatzsteuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. der Art und Höhe Ihrer Umsätze, Ihrem Standort und Ihrer Rechtsform. Es ist wichtig, die Umsatzsteuerpflicht zu klären, um rechtliche Vorschriften einzuhalten und mögliche Steuerstrafen zu vermeiden. Es empfiehlt sich, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass Sie alle steuerlichen Pflichten erfüllen. **
-
Sind Stornogebühren umsatzsteuerpflichtig?
Sind Stornogebühren umsatzsteuerpflichtig? Stornogebühren sind grundsätzlich umsatzsteuerpflichtig, da sie als Entgelt für eine Leistung gelten, die der Unternehmer erbracht hat. Die Umsatzsteuer wird auf den Betrag der Stornogebühr berechnet und vom Unternehmer an das Finanzamt abgeführt. Es ist wichtig, dass die Stornogebühren ordnungsgemäß in der Umsatzsteuervoranmeldung deklariert werden, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. **
-
Sind Versicherungen umsatzsteuerpflichtig?
Sind Versicherungen umsatzsteuerpflichtig? Ja, grundsätzlich unterliegen Versicherungsleistungen der Umsatzsteuer. Allerdings gibt es Ausnahmen, wie beispielsweise die Kranken- und die Lebensversicherung, die von der Umsatzsteuer befreit sind. Die Umsatzsteuerpflicht hängt auch davon ab, ob es sich um eine steuerfreie Versicherungsleistung handelt oder nicht. Es ist daher ratsam, sich bei steuerlichen Fragen im Zusammenhang mit Versicherungen an einen Experten zu wenden. **
Ähnliche Suchbegriffe für Umsatzsteuerpflichtig
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hellmold, Wilhelm: Die V1 - Eine DokumentationDie V1 - Eine Dokumentation , In zehnjähriger Arbeit hat Wilhelm Hellmold alle Fakten zusammengetragen, die es erlauben, eine fundierte Gesamtdarstellung der Flugbombe V1 zu geben, und zwar nicht nur in militärischer Hinsicht, sondern vor allem auch entwicklungs- und rüstungsmäßig, sowie aus Sicht der alliierten Seite. Quellen des Verfassers sind nächst den einschlägigen Veröffentlichungen Kriegstagebücher der beteiligten militärischen Einheiten, persönliche Gespräche mit ehemaligen Wehrmachtsangehörigen und Zivilpersonen in den V1-Startgebieten, mit ehemaligen leitenden Ingenieuren der G. Fiesler-Flugzeugwerke und mit dem Leiter der amerikanischen Stelle, die später die V1 weiterentwickelte. Zusätzlich wurden dem Verfasser durch Hinterbliebene von Wissenschaftlern und Offizieren, die an der Erprobung und dem Einsatz der V1 beteiligt waren, Originalunterlagen zur Verfügung gestellt. Aus diesen Daten entsteht eine ausführliche Beschreibung der Entwicklung, Technik, Erprobung und des Einsatzes sowie der amerikanischen Weiterentwicklung der V1, unterbaut durch zahlreiche Zeichnungen und Graphiken, die die technischen Voraussetzungen wiedergeben und mit ähnlichen Entwicklungen auf dem Flugzeugbausektor vergleichen, insbesondere mit der V2, die eine Entwicklung des Heeres war, während die V1 der Luftwaffe unterstand. Hellmold rückt vor allem auch die wirtschaftlichen, organisatorischen und politischen Schwierigkeiten in Blick, mit denen Ingenieure und Militärs beim Bau der V1 zu kämpfen hatten. Extensiv wird der Einsatz über England und bei der Ardennenoffensive belegt, auch werden Aktionen und Reaktionen der leitenden Persönlichkeiten, Milch, Hitler, von Braun und anderen geschildert , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20210526, Produktform: Kartoniert, Autoren: Hellmold, Wilhelm, Seitenzahl/Blattzahl: 309, Keyword: Vergeltungswaffe; Zweiter Weltkrieg; Flugbombe; Militär; Luftkrieg; Raketenbau; Flugzeugbau, Fachschema: Flugzeug~Luftfahrt / Flugzeug~Weltkrieg 1939/45 / Waffen, Fahrzeuge, Truppenteile~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg~Technik / Geschichte, Museen, Sehenswürdigkeiten~Erfindung - Erfinder - Arbeitnehmererfindung~Invention (allgemein)~Technik~Sportwaffe~Waffe, Fachkategorie: Militärfahrzeuge~Technikgeschichte~Erfindungen und Erfinder~Luft- und Raumfahrttechnik~Rüstungs- und Waffentechnik, Region: Deutschland, Zeitraum: ca. 1938 bis ca. 1946 (Zeitraum des Zweiten Weltkriegs)~Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Warengruppe: HC/Militärfahrzeuge/-flugzeuge/-schiffe, Fachkategorie: Zweiter Weltkrieg, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rhino Verlag, Verlag: Rhino Verlag, Verlag: Rhino Verlag Dr. Lutz Gebhardt & Shne GmbH & Co. KG, Länge: 222, Breite: 148, Höhe: 18, Gewicht: 440, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reiss, Manuela: IT-Dokumentation im WandelIT-Dokumentation im Wandel , Konzepte für Compliance, Agilität und Digitalisierung , Luft- & Hydraulikfederung > Sportfederung , Erscheinungsjahr: 20231208, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Reiss, Manuela~Reiss, Georg, Seitenzahl/Blattzahl: 160, Keyword: Digitale Transformation; Digitaler Wandel; Dokumentation; Dokumentationsmanagement; IT-Compliance; IT-Dokumentation; IT-Governance; IT-Management; IT-Sicherheit, Fachschema: Wirtschaft / Wirtschaftsmathematik~Wirtschaftsmathematik~Wirtschaftsrechnen~EDV / Theorie / Recht~Recht (EDV)~Datensicherheit / Netz~Internet / Protokolle, Sicherheit, Technik~Informatik, Fachkategorie: Rechtliche Fragen der IT~IT-Zertifizierung~Netzwerksicherheit~Netzwerkstandards und Netzwerkprotokolle~Informatik, Warengruppe: HC/Informatik, Fachkategorie: Wirtschaftsmathematik und -informatik, IT-Management, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 242, Breite: 174, Höhe: 15, Gewicht: 454, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000069502001 B0000069502002, Beinhaltet EAN: 9783446914841 9783446914858,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.595,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Beratungsleistungen umsatzsteuerpflichtig?
Sind Beratungsleistungen umsatzsteuerpflichtig? Ja, grundsätzlich sind Beratungsleistungen umsatzsteuerpflichtig, sofern der Berater als Unternehmer tätig ist und die Leistungen im Rahmen seines Unternehmens erbringt. Die Umsatzsteuer wird dann auf den vereinbarten Beratungshonorarbetrag aufgeschlagen und vom Kunden bezahlt. Es gibt jedoch Ausnahmen, bei denen Beratungsleistungen von der Umsatzsteuer befreit sein können, zum Beispiel im Bereich der Bildungs- und Sozialberatung. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerliche Behandlung von Beratungsleistungen korrekt zu bestimmen. **
-
Sind Eintrittsgelder umsatzsteuerpflichtig?
Sind Eintrittsgelder umsatzsteuerpflichtig? Ja, grundsätzlich sind Eintrittsgelder umsatzsteuerpflichtig, da es sich um eine entgeltliche Leistung handelt. Die Umsatzsteuer wird in der Regel vom Veranstalter auf den Ticketpreis aufgeschlagen und an das Finanzamt abgeführt. Es gibt jedoch Ausnahmen, zum Beispiel bei kulturellen Veranstaltungen, die unter bestimmte Steuerbefreiungen fallen können. Es ist wichtig, sich im Vorfeld über die steuerlichen Regelungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Sind Kautionen umsatzsteuerpflichtig?
Sind Kautionen umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Kautionen hängt davon ab, ob sie als Sicherheit für die Erfüllung vertraglicher Verpflichtungen dienen oder als Entgelt für eine Leistung angesehen werden. Wenn die Kaution als Sicherheit gilt, ist sie in der Regel nicht umsatzsteuerpflichtig. Wenn sie jedoch als Entgelt für eine Leistung betrachtet wird, kann sie umsatzsteuerpflichtig sein. Es ist daher wichtig, die genauen Umstände und Vertragsbedingungen zu prüfen, um festzustellen, ob Umsatzsteuer auf die Kaution erhoben werden muss. Es wird empfohlen, sich bei einem Steuerberater oder Finanzexperten zu erkundigen, um eine genaue Einschätzung zu erhalten. **
-
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.